27. 10. 2026
Dal jsem AI přístup ke svým business souborům a nechal ji udělat audit mých bytů
Moje tři nejvýnosnější byty v Praze vydělávají 10 % z kupní ceny, ale jen 2,9 % ze své dnešní hodnoty. Na vlastních penězích jsem přesto vydělal 32 % ročně. Tahle tři čísla nespočítal můj účetní ani poradce, ale AI, které jsem dal přístup ke svým souborům.
Nemovitosti v Praze pronajímám od roku 2000. Za víc než 20 let se mi nahromadily desítky tabulek s platbami nájemníků, hypoteční smlouvy, potvrzení od bank. Část z nich má nepřesné názvy, skryté listy a archivní kopie. Přesně takový chaos, jaký má většina menších pronajímatelů.
Zadání bylo jednoduché: projdi moje data, udělej audit mých bytů, sama vyber KPIs, které dávají smysl, a dej to do dvou přehledných zobrazení.
Vstup, výstup a finální kontrola
Vstup: přes 20 let různých dat – tabulky plateb nájemníků, hypoteční smlouvy, potvrzení o úrokových sazbách, Excel analýzy.
Výstup: čistá data, finanční model, vybrané KPIs a dva přehledy pro sociální sítě, plus Excel se vzorci, které si můžu ověřit.
Nejvíc mě překvapilo, když mi AI řeklo kolik práce bylo potřeba, než se vůbec dalo začít počítat:
Kauce v nájmech. V tabulkách plateb byly kauce smíchané s nájmem. AI je našla a oddělila, jinak by výnos vyšel uměle vyšší.
Duplicitní archivní sloupce. Ve starších listech byli někteří nájemníci zapsaní dvakrát. AI je rozpoznala a nepočítala je dvakrát.
Skutečné úrokové sazby. Nevzala odhad, ale dohledala je v potvrzeních od bank, včetně změny sazby při refixaci.
Chybějící roky. Kde data chyběla, navrhla odhad a jasně ho označila.
A pak se začala ptát. Jakou mám obsazenost? Kolik vlastních peněz jsem do bytu vložil? Byla tahle hypotéka už doplacená? Některé její první předpoklady byly špatně – například z dat vyvodila obsazenost 96–97 %, i když ve skutečnosti jsou byty plné celý rok. Finální kontrolu jsem proto udělal já.
Tři čísla, tři pohledy na stejný nájem
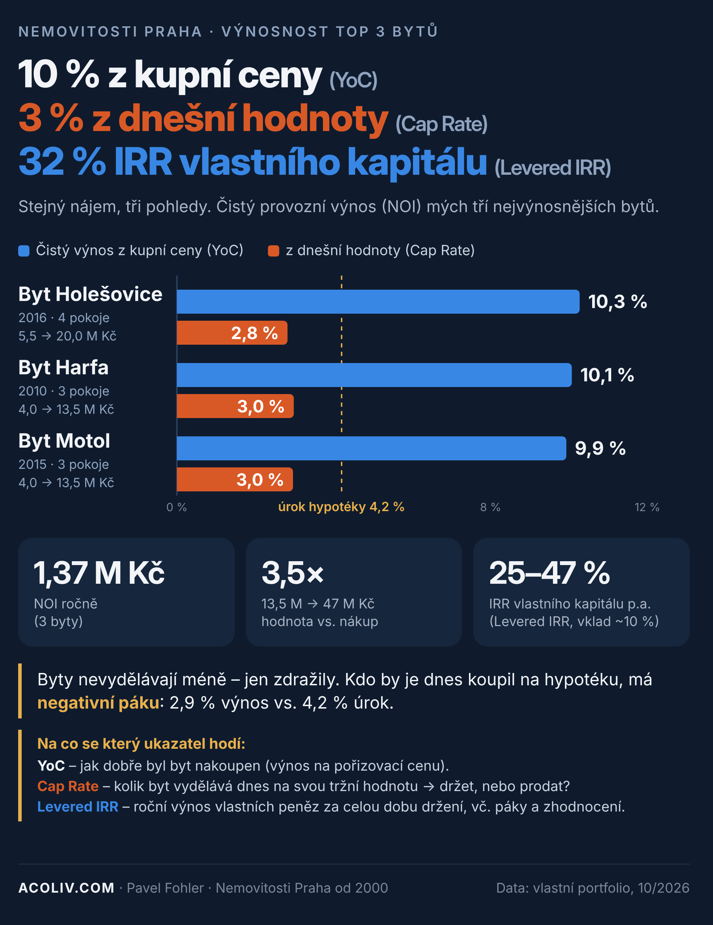
AI z desítek možných ukazatelů vybrala tři, které spolu vyprávějí jeden příběh. Všechny vycházejí ze stejného čistého provozního příjmu (NOI), tedy nájmu po odečtení služeb, fondu oprav, daně z nemovitosti, pojištění a drobných oprav.
YoC – Yield on Cost (výnos z kupní ceny): 10 %. Ukazuje, jak dobře byl byt nakoupen. Za každou korunu, kterou jsem při nákupu zaplatil, dnes dostávám 10 haléřů čistého ročně. Návratnost kupní ceny z NOI vychází kolem 10 let.
Cap Rate (výnos z dnešní hodnoty): 2,9 %. Ukazuje, kolik byt vydělává dnes na svou tržní hodnotu. Byty, které stály dohromady 13,5 milionu, mají dnes hodnotu kolem 47 milionů. Nájem rostl, ale ceny bytů rostly mnohem rychleji.
Levered IRR (IRR vlastního kapitálu): 32 %. Ukazuje roční výnos mých vlastních peněz za celou dobu držení, včetně páky a zhodnocení. Do tří bytů jsem vložil zhruba 1,3 milionu vlastních peněz, zbytek financovala hypotéka. Bez páky, jako bych kupoval za hotové, by výnos byl 11–17 % ročně.
Pro rozhodování z toho plyne jednoduché pravidlo: YoC je vysvědčení z minulosti. Rozhodnutí „džet, nebo prodat“ se dělá na Cap Rate.
Z každé koruny nájmu zůstane 81 haléřů
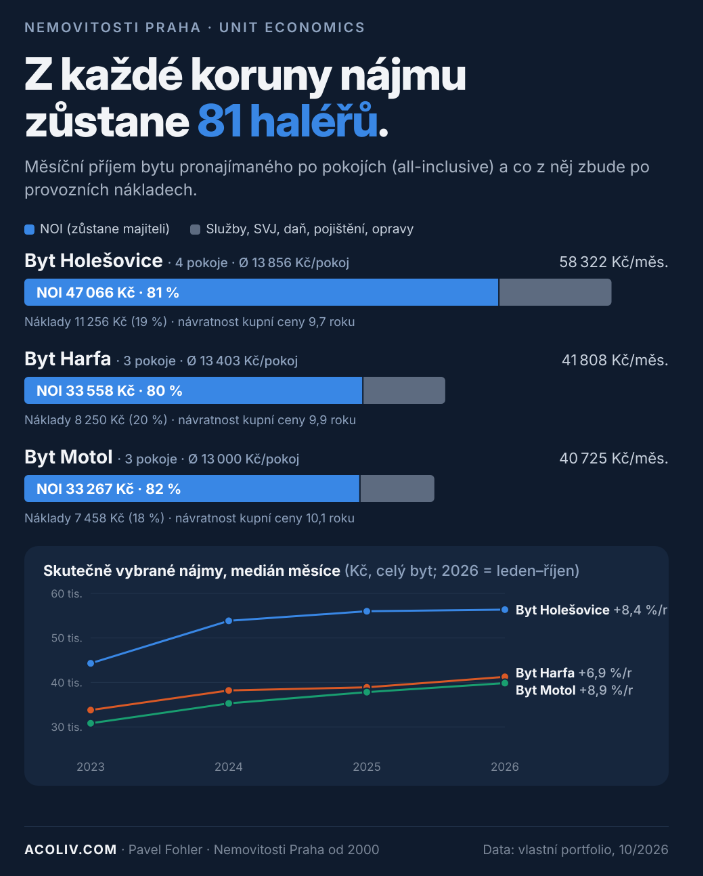
Tři byty dohromady vyberou zhruba 141 tisíc korun měsíčně, všechny nájmy jsou all-inclusive. Provozní náklady – služby, SVJ, daň, pojištění a opravy – si berou 18–20 % příjmu. Majiteli tak z každé koruny zůstane 80–82 haléřů, ročně 1,37 milionu NOI.
Druhá věc, kterou graf ukazuje, je růst nájmů. Medián skutečně vybraného měsíčního nájmu rostl od roku 2023 o 7–9 % ročně. AI ho nepočítala z inzerátů ani ze smluv, ale z plateb, které opravdu přišly na účet.
Pro investora je to důležité číslo. Pokud rostou nájmy rychleji než náklady, roste i NOI – a s ním hodnota nemovitosti i schopnost splácet hypotéku.
Celý obrázek: cashflow a páka
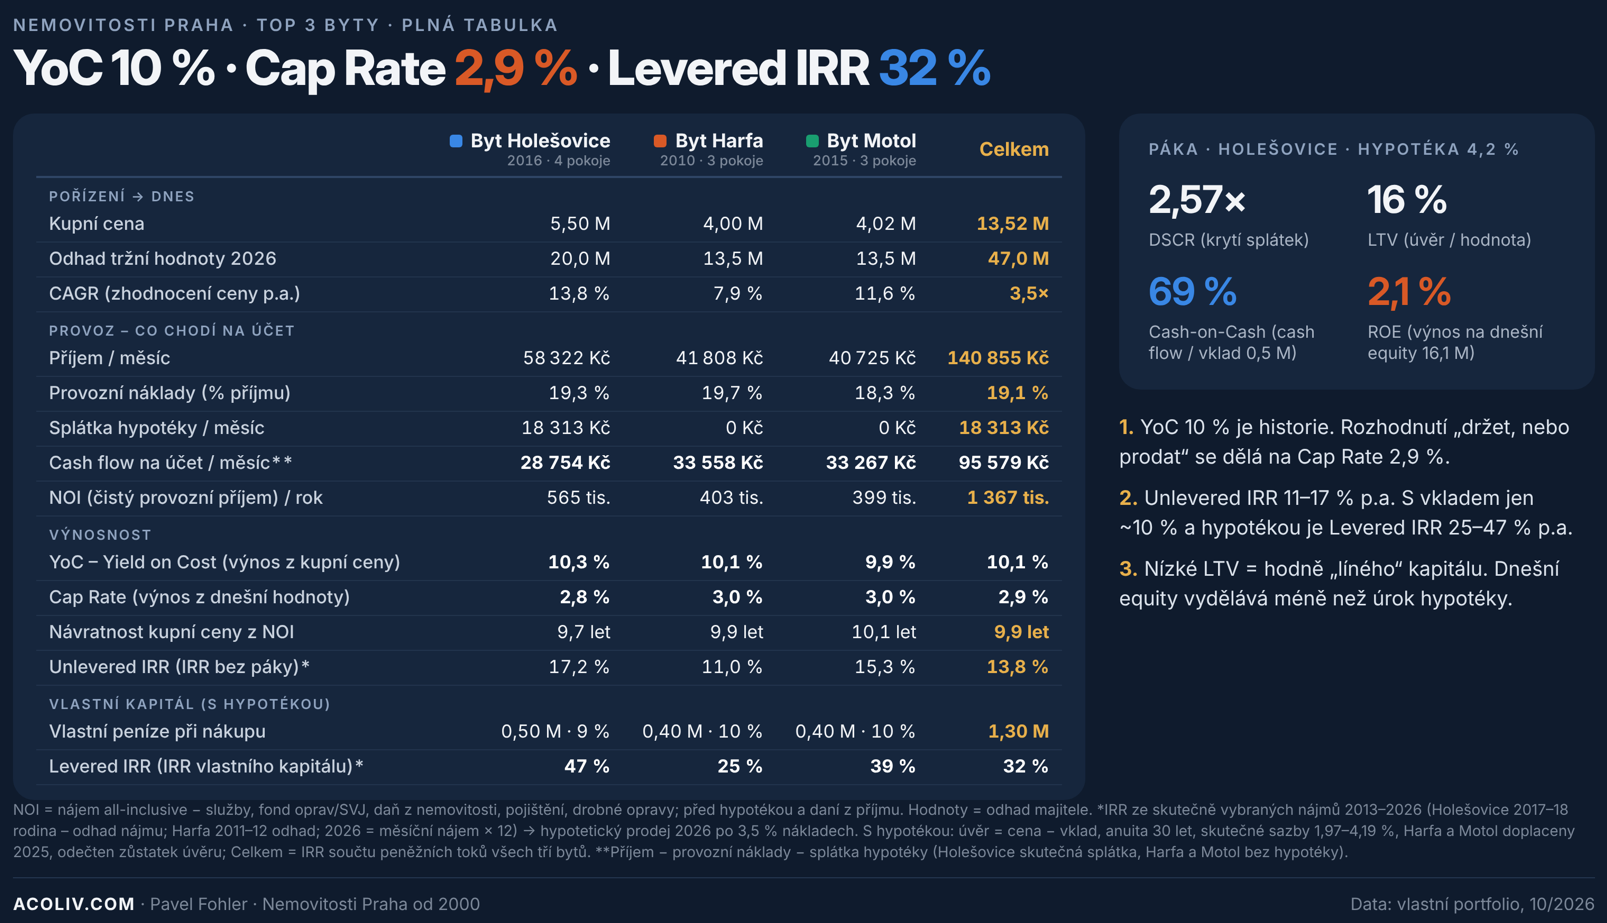
Tabulka spojuje všechno dohromady: od kupní ceny přes provoz až po výnos vlastního kapitálu.
Po zaplacení provozních nákladů a jediné zbývající hypotéky přijde na účet kolem 95 600 Kč měsíčně. Dva ze tří bytů už jsou doplacené, hypotéka zůstává jen u bytu v Holešovicích.
Právě tam AI spočítala čtyři ukazatele, které bance i investorovi řeknou, jak zdravá je páka:
DSCR 2,57× (krytí splátek). NOI pokrývá splátku hypotéky víc než dvaapůlkrát. U investičních úvěrů se běžně požaduje kolem 1,2×.
LTV 16 % (úvěr / hodnota). Zbývající úvěr je malý vůči dnešní hodnotě bytu.
Cash-on-Cash 69 % (cash flow / vklad). Roční cash flow vůči původnímu vkladu půl milionu.
ROE 2,1 % (výnos na dnešní equity). Stejné cash flow, ale vůči tomu, kolik vlastního kapitálu je v bytu dnes.
Poslední dvě čísla jsou nejzajímavější dvojice celé analýzy. Vůči původnímu vkladu vypadá byt skvěle. Vůči peněžům, které v něm leží dnes, vydělává méně než úrok hypotéky.
Co z toho plyne pro investory
Byty nevydělávají méně – jen zdražily. NOI mých bytů roste. Klesá jen výnos vůči hodnotě, protože ceny rostly rychleji než nájmy.
Dnešní kupec má negativní páku. Kdo by stejné byty koupil dnes na hypotéku, dostane výnos 2,9 % a platí úrok kolem 4,2 %. Každá vypůjčená koruna mu výnos snižuje. Moje vysoké Levered IRR vzniklo díky nákupu na 10 % a levným hypotékám z minulosti – dnes by se tak snadno zopakovat nedalo.
Nízké LTV znamená hodně „líného“ kapitálu. V bytech leží desítky milionů vlastního kapitálu, který vydělává kolem 3 %. To je otázka, kterou si musí položit každý dlouholetý majitel: držet dál, refinancovat a uvolnit kapitál, nebo prodat?
Odpověď není univerzální. Záleží na daních, alternativních investicích a očekáváních dalšího růstu cen. Ale bez těchto tří čísel se na ni odpovědět nedá.
Co AI zvládla a co ne
AI za mě udělala práci analytika, finančního modeláře i grafika najednou. Vyčistila data, která bych sám čistil týdny, postavila model s IRR a splátkovým kalendářem a vybrala ukazatele, které dávají smysl.
Realitu ale nezná. Neví, že mám byty plné celý rok, kolik vlastních peněz jsem do kterého bytu vložil, ani kterou hypotéku jsem už doplatil. Bez majitele, který čísla zkontroluje, by výsledek vypadal přesvědčivě, ale byl by špatně.
Můj závěr: AI je skvělý analytik, ale ne náhrada za majitele. Kdo zná svá čísla, získá s ní za pár hodin analýzu, kterou by jinak dělal týdny.
Na co byste se zeptali vy? Napište mi, který ukazatel sledujete u svých nemovitostí – nebo co byste chtěli spočítat u těch svých.
Jak se počítalo
NOI = nájem all-inclusive mínus služby, fond oprav/SVJ, daň z nemovitosti, pojištění a drobné opravy; před hypotékou a daní z příjmu. Tržní hodnoty jsou odhad majitele. IRR vychází ze skutečně vybraných nájmů 2013–2026 a hypotetického prodeje v roce 2026 po 3,5 % nákladech. Varianta s hypotékou počítá se skutečnými sazbami 1,97–4,19 % a odečtením zbývajícího úvěru.
Pomohl vám článek?
Články píšu ve volném čase a z vlastní praxe. Pokud vám byly k užitku, budu moc rád za krátké hodnocení na Googlu – díky němu mě najdou i další lidé. Mockrát děkuji! Pavel
Napsat hodnocení