1. 10. 2026
Koupil jsem investiční byt v Budapešti místo dalšího v Praze. Tady jsou čísla po 10 letech
Hrubý výnos 5,55 % v Budapešti proti 4,0 % v Praze vypadal opravdu dobře. Pak přišly vyšší daně pro nerezidenty, rostoucí fond oprav a slábnoucí forint. Jak si budapešťský byt vede po téměř deseti letech ve srovnání s mým bytem v Praze?
Pavel Fohler · zakladatel Acoliv · říjen 2026 · čtení cca 10 minut
V roce 2017 jsme s manželkou koupili byt v Budapešti. V tomto článku otevírám celý business case: proč zrovna Budapešť, jak jsem byt vybíral, s jakými čísly jsem počítal, co se za necelých deset let změnilo a jak si investice vede ve srovnání s mým bytem v Praze, který pronajímám ve stejném modelu – po pokojích. Všechna čísla jsou skutečná (vycházejí z mých daňových přiznání).
Shrnutí v číslech
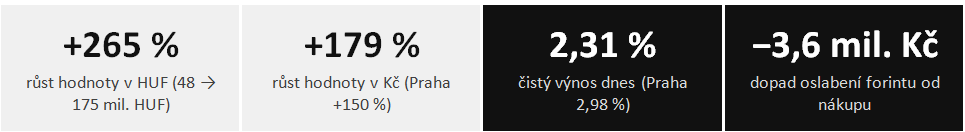
1. Proč právě Budapešť
Nezačalo to tím, že bych si řekl: „Pojďme investovat v zahraničí.“ Dnes se všude píše o Dubaji, je tam teplo a investiční byty nabízí kdekdo. U mě to bylo úplně jinak. O investici v Budapešti jsem začal uvažovat proto, že byly splněny dva základní předpoklady.
• Znám lokalitu. V Budapešti jsem v letech 2006–2008 žil a pracoval téměř tři roky. Investovat tam, kde trh znáte z vlastní zkušenosti, je první pravidlo každé zahraniční investice.
• Mám místní zázemí. Moje manželka je Maďarka. Překlady, komunikace s úřady nebo se společenstvím vlastníků řeší ona. Kdybyste na každou drobnost museli platit místního správce nebo překladatele, provozní náklady by vám výnos rychle snížily.
Teprve potom přišla na řadu čísla. Prvním filtrem, který každý investor potřebuje, je hrubý výnos z pronájmu – rychlá indikace, zda má smysl jít do hloubky.
2. Jak jsem hledal byt
Několik měsíců jsme procházeli nabídky na velkém maďarském realitním portálu dh.hu a porovnávali je s nájemným v okolí. V té době jsme už žili v Německu, takže nám realitní kancelář vždy připravila několik prohlídek na jeden víkend; do Budapešti jsme takto vyrazili zhruba čtyřikrát. Cesty jsme spojovali s návštěvou manželčiných rodičů, takže náklady na cestování pro nás nebyly podstatné.
Co jsem při výběru sledoval:
• výnosový potenciál pronájmu – a s ním spojenou dispozici, tedy kolik samostatně pronajímatelných pokojů byt nabízí,
• lokalitu a dostupnost MHD (v Budapešti je několik čtvrtí, kde opravdu bydlet nechcete),
• funkční společenství vlastníků (v Maďarsku társasház), stav fondu oprav a co už bylo v domě opraveno,
• ideálně byt v horším stavu – prostor přidat hodnotu rekonstrukcí.
3. Lokalita a byt
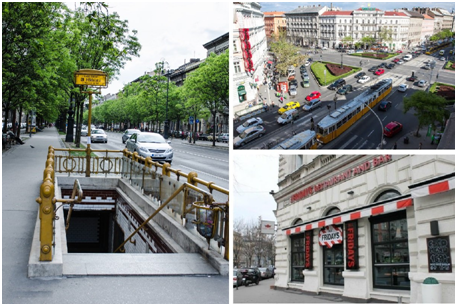
Nakonec jsme našli byt u náměstí Kodály körönd (1063 Budapešť, VI. obvod – Terézváros). Dům byl postaven kolem roku 1890 a stojí asi 100 metrů od stanice linky M1 – nejstaršího metra na evropském kontinentu (1896).
Budapešť nemá jedno centrum ve stylu pražského Staroměstského náměstí. Za hlavní osu se považuje oblast mezi náměstími Deák Ferenc tér a Vörösmarty tér – v pražském měřítku něco jako Václavské náměstí a Na Příkopě. Druhým významným uzlem je Oktogon, který bych přirovnal k náměstí Míru. Od bytu je to na Oktogon asi pět minut pěšky.
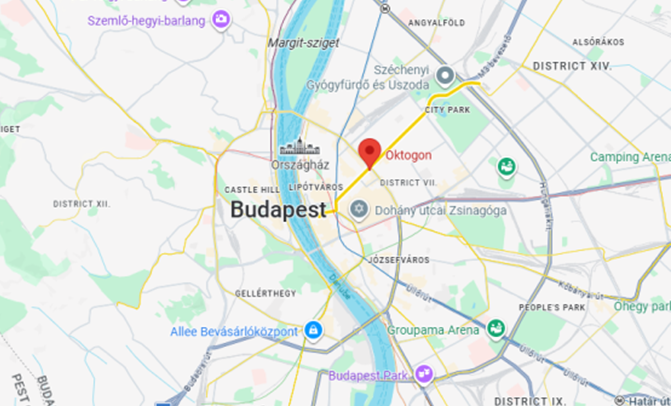
Ještě slovo k městu: Budapešť má necelých 1,7 milionu obyvatel a je výrazně rozlehlejší než Praha. Při přípravě článku mě překvapilo, že počet obyvatel Budapešti podle maďarského statistického úřadu KSH dlouhodobě klesá – v Praze je to přesně naopak. Pro investora do nájemního bydlení je demografie jedním z klíčových ukazatelů poptávky.
BYT
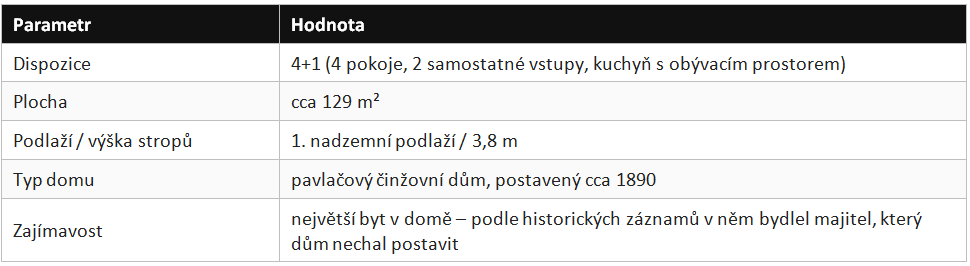
Pavlačové domy, kde se do bytů vchází z pavlače kolem vnitřního dvora, jsou v Budapešti velmi rozšířené.
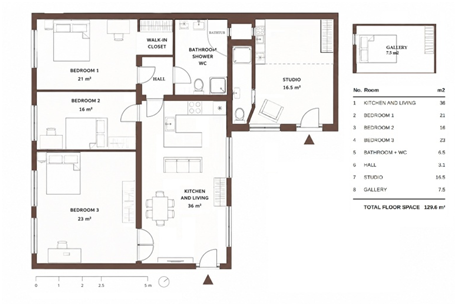
Půdorys bytu při koupi
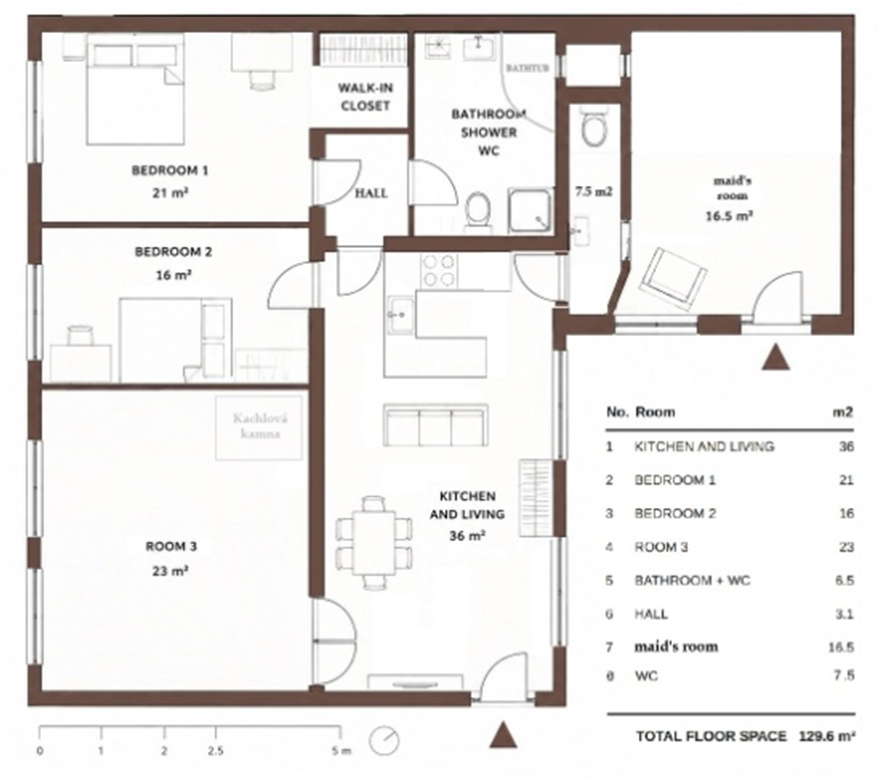
Půdorys bytu při koupi po úpravách
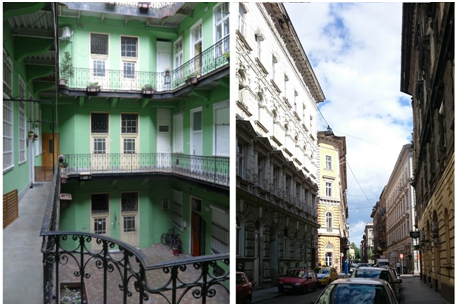
Vnitřní dvůr s pavlačemi, ulice a okolí stanice metra Kodály körönd
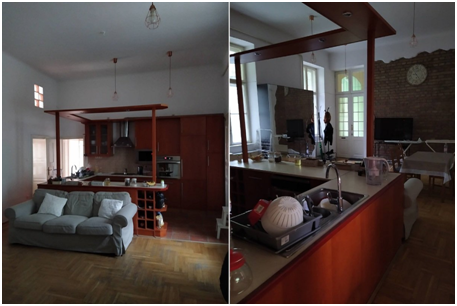
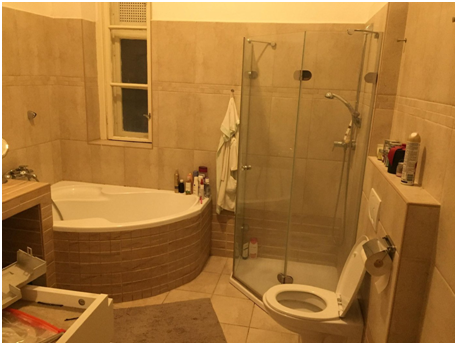
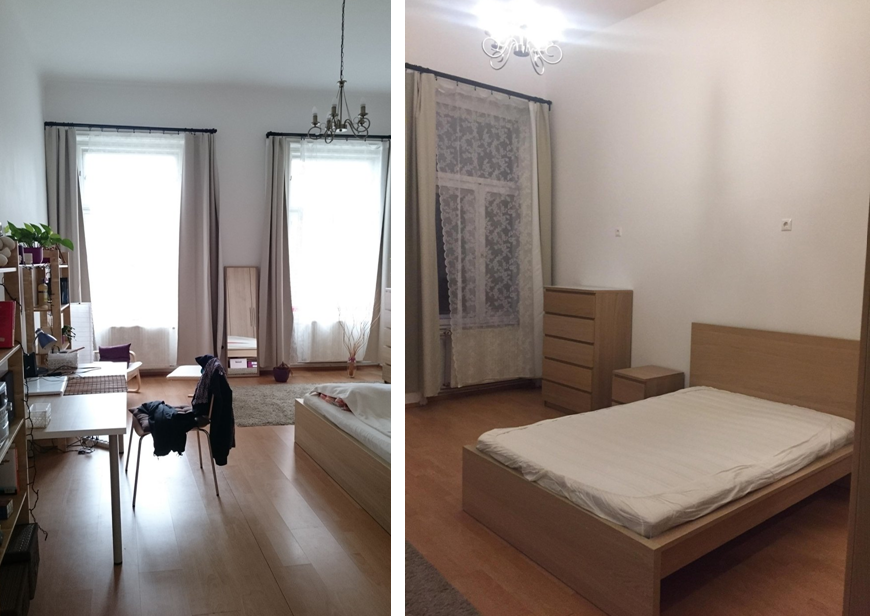
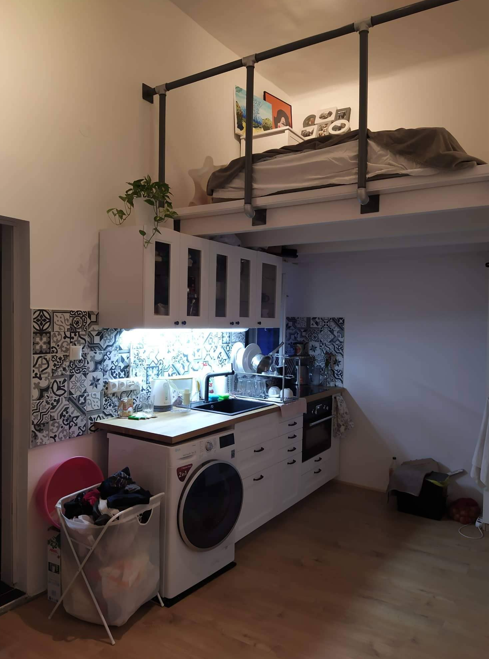
Interiér: kuchyň s obývacím prostorem, koupelna a pokoje, studio
4. Business case v roce 2017
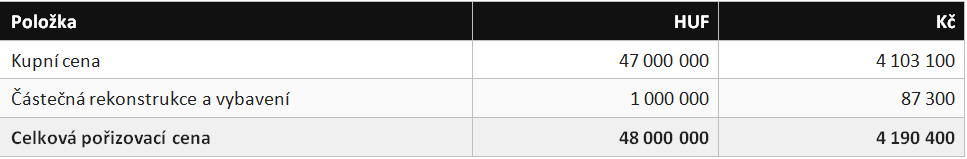
Poznámka k datům: původní kalkulaci s plánovaným nájemným už nemám. Místo plánu proto používám skutečná data z prvního roku pronájmu. Kurz pro přepočet: 8,73 Kč za 100 HUF (21. 2. 2017).
Pořízení bytu
Srovnání: můj byt v Praze
Unikátně mohu udělat i srovnání s jedním z mých bytů v Praze, který pronajímám ve stejném modelu. Jde o byt 3+kk v ulici Pod Harfou (Praha 9), novostavbu z roku 2014, kterou jsem koupil za 3,8 mil. Kč. V roce 2017 měl tržní hodnotu zhruba 5,0 mil. Kč.
Proč srovnávám s tržní hodnotou, a ne s cenou, za kterou jsem pražský byt koupil? Rozhodoval jsem se v roce 2017 – a tehdy byla relevantní otázka, co mi za stejné peníze vydělá víc: byt v Praze za tržní cenu, nebo byt v Budapešti.
Nájemné v roce 2017 (měsíčně)
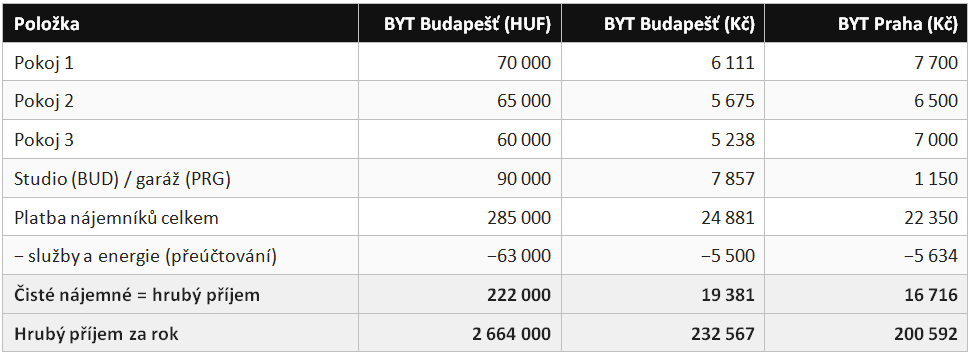
Mimochodem: zdá se vám nájem pražského bytu v roce 2017 nízký? Taky jsem si říkal, jestli jsem neudělal chybu. Ale ne – zkontroloval jsem to s nájemní smlouvou a vše sedí. Nájemní trh od té doby prostě vyletěl nahoru.
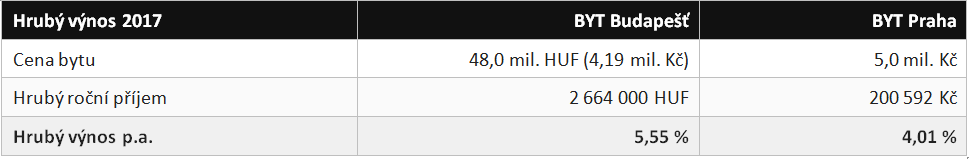
Když dáte tyto dvě alternativy vedle sebe, pochopíte, proč jsme se rozhodli pro Budapešť: 5,55 % proti 4,0 %. Na první pohled jasná volba. Jenže pak se stalo něco docela nečekaného…
5. Přišel Orbán a s ním daně
Vypadalo to skvěle. Jenže zhruba rok po koupi začala maďarská vláda spouštět další reformy a zvyšovat daně. Co to znamenalo konkrétně pro nás:
Daň z nemovitosti
Místní daň z nemovitosti v Budapešti stanovuje městská část. Majitelé, kteří mají v bytě trvalé bydliště, mají u nás slevu 75 %, na nás se ale nevztahuje. V roce 2017 jsme platili 167 573 HUF ročně, dnes je to 351 000 HUF (+109 %).
Daň z příjmu z pronájmu
Sazba daně z příjmu z pronájmu je 15 %. Manželka je daňařka a s maďarským finančním úřadem chce mít klid, proto jsme zvolili jednoduchý režim bez uplatňování skutečných nákladů. Administrativně je pohodlný, daňově ale bohužel nevýhodný: v roce 2017 jsme odvedli 399 600 HUF, tedy 15 % z celého ročního příjmu z nájmu.
Daň z bankovních transakcí
A to jsem ještě nezmínil transakční daň (tranzakciós illeték). Z bankovních převodů se dnes odvádí 0,45 %, maximálně 20 000 HUF za transakci, a od října 2024 přibyl obdobný poplatek při konverzi měn. Stát ji v našem řetězci vybírá dvakrát: poprvé, když mi nájemník pošle nájem na účet, podruhé, když peníze převádím do Česka. Při převodu 4 mil. HUF to dělá zhruba 18 000 HUF, tedy asi 1 200 Kč jen na této dani.
Důsledek: šedý trh
Vyšší zdanění pronajímatelů-nerezidentů i daň z transakcí mají podle mé zkušenosti jeden výsledek: velká část nájemního trhu v Budapešti funguje v hotovosti „na ruku“. Maďarské nájemníky u mě prakticky nenajdete – levnější bydlení si najdou právě na šedém trhu. Já jako cizinec s řádně přiznaným pronájmem s těmito cenami soutěžit nemohu.
Čistý výnos v roce 2017
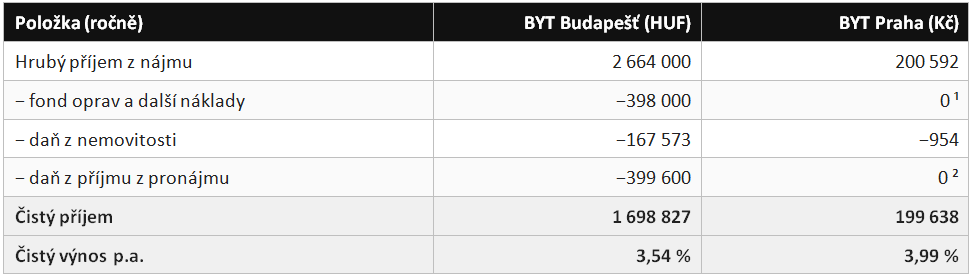
¹ U novostavby byl v té době fond oprav nulový nebo zanedbatelný. ² V ČR uplatňuji skutečné výdaje (odpisy, úroky z hypotéky), takže efektivní daň z příjmu z pronájmu je nulová. Srovnání proto není čistě „trh proti trhu“ – zčásti jde i o rozdíl v daňovém režimu.
Poučení č. 1: rozhoduje čistý, ne hrubý výnos
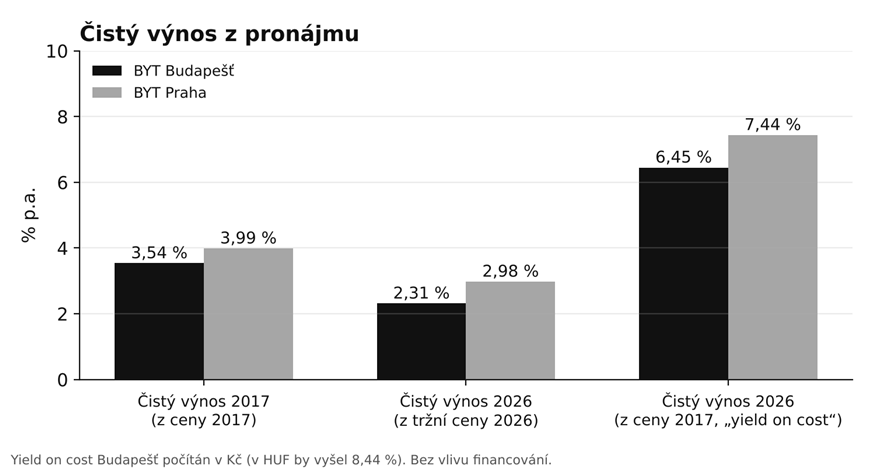
Po odečtení daní a nákladů starého domu vycházel pražský byt lépe už v roce 2017: 3,99 % proti 3,54 %. Hrubý výnos mě poslal do Budapešti – kdybych tehdy znal ten čistý, asi bych zůstal v Praze.
A co financování?
Byt v Praze jsem kupoval na hypotéku, budapešťský za hotové. Pro účely srovnání financování záměrně neřeším: kdybych se víc snažil, úvěr bych pravděpodobně zajistil i v Maďarsku. Financování je až další úroveň, kterou má každý investor nastavenou jinak, a pro posouzení potenciálu samotného trhu a dané investice není podstatné.
7. Situace dnes (2026)
Za posledních deset let se dynamika nájemního trhu změnila v celé Evropě. Od roku 2015 nájmy s výjimkou období covidu téměř nepřetržitě rostou – a Budapešť není výjimkou. Kurz pro přepočet: 6,674 Kč za 100 HUF (ČNB, 30. 9. 2026).
Nájemné v roce 2026 (měsíčně)
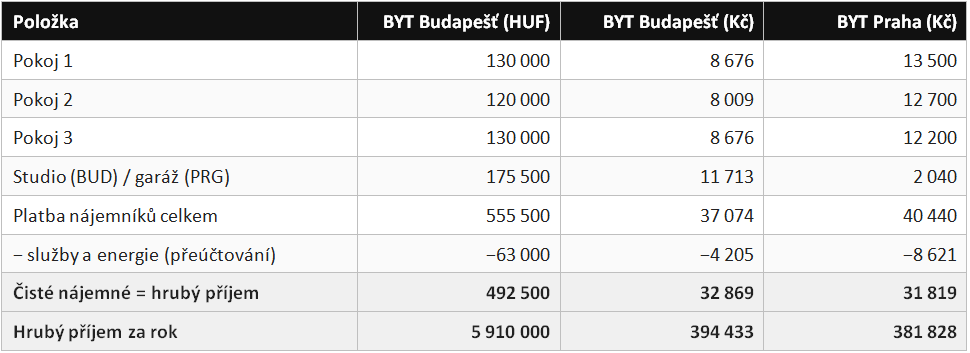
Kolik byty vydělávají dnes
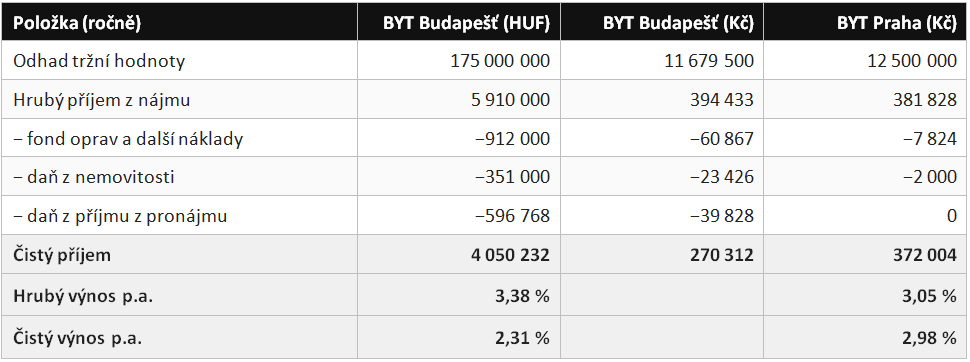
Výnosy jsou počítány z dnešní tržní hodnoty – tedy z toho, co by byt vydělával, kdybych ho dnes koupil.
8. Srovnání: 2017 vs. 2026
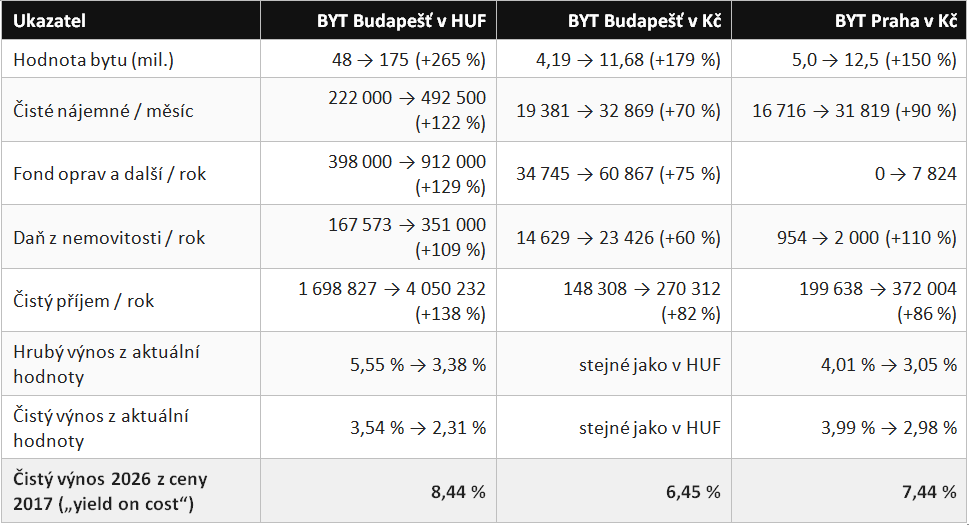
Proč výnos z aktuální hodnoty v obou městech klesl? Protože ceny bytů rostly rychleji než nájmy. V Budapešti hodnota vzrostla 3,6×, nájem „jen“ 2,2×. To je jev typický pro velkou část Evropy. Pro investora, který kupoval před deseti lety, je proto důležitější výnos z původní investice (yield on cost) – a ten je v obou případech solidní.
9. Neviditelný náklad: kurz forintu
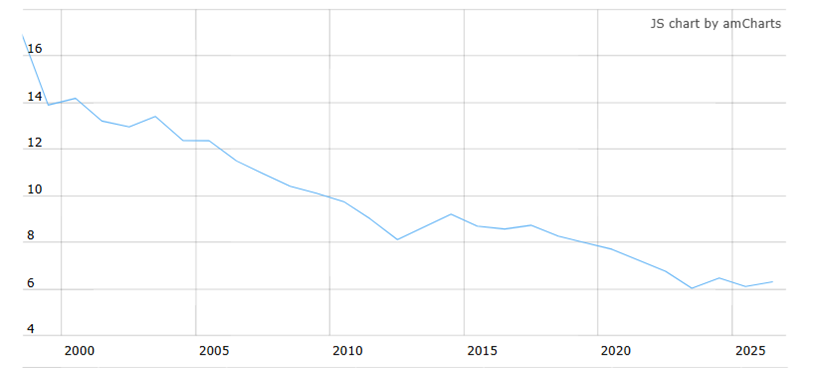
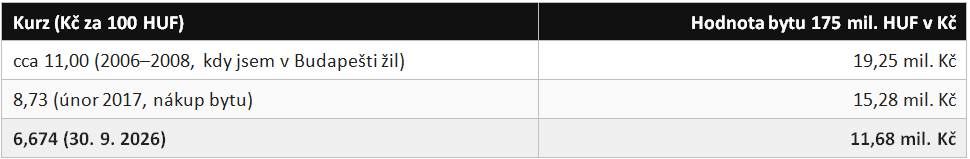
Pokud jste si průběžně přepočítávali forinty na koruny, už jste to možná zjistili sami. Do Budapešti jsem se přestěhoval v roce 2006 a žil tam do konce roku 2008. Tehdy se 100 HUF pohybovalo kolem 11 Kč. Při koupi bytu v únoru 2017 to bylo 8,73 Kč, ke konci září 2026 je to 6,674 Kč.
Poučení č. 2: v cizí měně investujete dvakrát
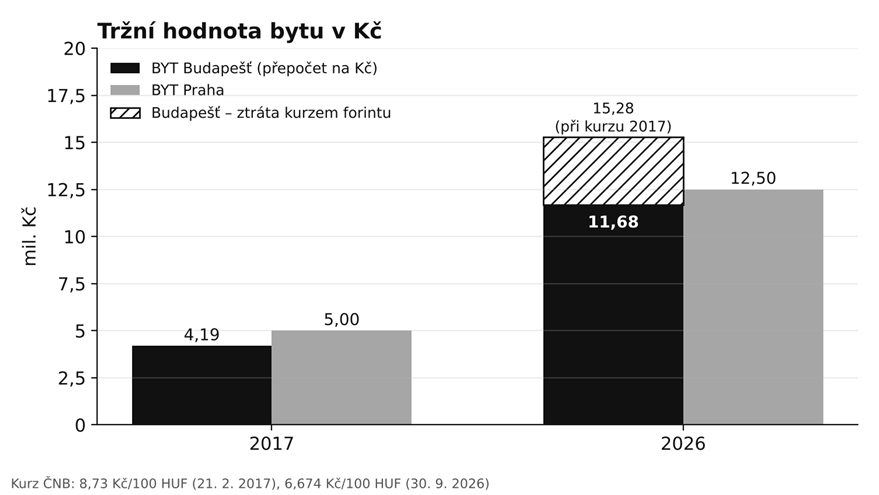
Kdyby kurz zůstal na úrovni roku 2017, měl by byt dnes hodnotu 15,28 mil. Kč. Reálně je to 11,68 mil. Kč. Rozdíl 3,6 mil. Kč je cena měnového rizika – a v žádném účetnictví ho jako náklad neuvidíte. Forint od nákupu bytu ztratil vůči koruně 23,6 %, od doby, kdy jsem v Budapešti žil, zhruba 39 %.
Za oslabením stojí dlouhodobě vyšší inflace v Maďarsku (na přelomu let 2022 a 2023 přesáhla 25 %) a hospodářská politika vlád Viktora Orbána od roku 2010. Pro zahraničního investora, který všechno přepočítává do vlastní měny, to znamená trvalé znehodnocování výnosu i hodnoty. Dalo se to v roce 2017 předvídat? Trend byl vidět – jeho rozsah jsem ale podcenil.
10. Celkový obraz: je to tedy špátná investice?
Abych byl férový, podívejme se na celkový výsledek v korunách – růst hodnoty plus čisté příjmy z nájmu za celé období.
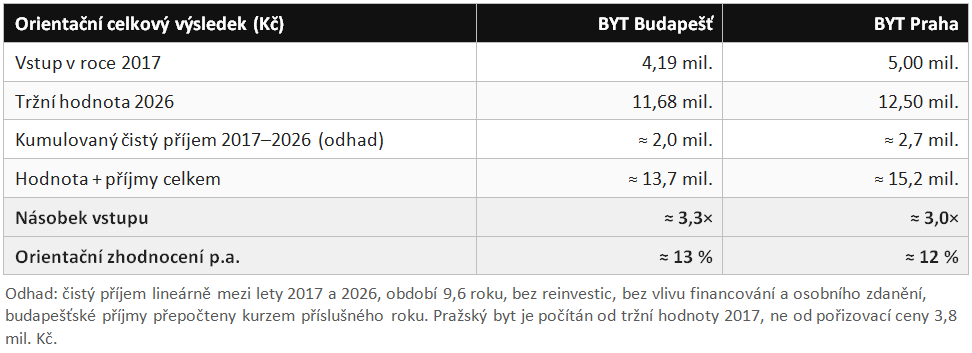
Špatná ne – ale ani zdaleka tak dobrá, jak sliboval hrubý výnos. Po přepočtu do korun vychází budapešťský byt jen o málo lépe než pražský (orientačně 13 % proti 12 % ročně) a přitom nese výrazně víc rizika: výnos z nájmu je dnes nižší, náklady i daně rostou rychleji než v Praze, správa je složitější a celý výsledek visí na kurzu, který nemám pod kontrolou.
Kdyby forint zůstal na úrovni roku 2017, byla by Budapešť jasným vítězem. Stačí ale, aby oslabil o dalších zhruba 8 %, a náskok zmizí úplně.
A ještě jedna věc, kterou tabulka nezachytí: pražský byt jsem kupoval s hypotékou, takže výnos na vlastní vložený kapitál je tam díky pákovému efektu výrazně vyšší.
11. Co jsem se naučil
1. Rozhodujte podle čistého výnosu, ne hrubého. Daně a náklady se v různých zemích liší natolik, že hrubý výnos může poslat investici úplně jiným směrem.
2. Starý dům = rostoucí provozní náklady. Fond oprav a další náklady v domě z roku 1890 vzrostly o 129 %. U novostavby jsou v prvních letech téměř nulové.
3. Daňový režim pro nerezidenty je riziko, které neovlivníte. Daň z nemovitosti se nám za devět let zdvojnásobila jen proto, že v bytě nemáme trvalé bydliště.
4. Měnové riziko je skutečný náklad. Investicí v cizí měně sázíte zároveň na nemovitost i na měnu.
5. Místní zázemí je nutná podmínka, ne bonus. Bez manželky a její rodiny by provozní náklady i čas na správu byly úplně jinde.
6. Prodej plánujte podle daní obou zemí. Maďarská pětiletá lhůta vám nepomůže, pokud jste daňový rezident v Německu, kde platí lhůta deset let.
12. Co dál s bytem
Plán: prodat po uplynutí deseti let od koupě
Byt plánujeme prodat – ale nejdříve po deseti letech od koupě, tedy v roce 2027.
Proč právě deset let, když maďarské právo počítá s pěti? Protože jsme daňoví rezidenti v Německu, a u prodeje nemovitosti v zahraničí proto hrají roli dva daňové systémy a smlouva o zamezení dvojího zdanění mezi nimi.
Maďarsko: po pěti letech bez daně
Zisk z prodeje nemovitosti se v Maďarsku daní sazbou 15 %, zdanitelná část zisku ale s délkou vlastnictví klesá a po pěti letech je nulová. Z maďarského pohledu bychom tedy mohli prodat bez daně už dnes.
Smlouva Německo–Maďarsko: osvobození jen při skutečném zdanění
Podle smlouvy o zamezení dvojího zdanění z roku 2011 smí zisk z prodeje nemovitosti zdanit stát, ve kterém nemovitost leží (čl. 13 odst. 1). Německo pak takový příjem od svých daní osvobozuje – ovšem jen tehdy, pokud byl v Maďarsku skutečně zdaněn („tatsächlich besteuert“, čl. 22 odst. 1 písm. a). Když Maďarsko zisk po pěti letech nezdaní, osvobození v Německu nenastane.
Německo deset let
V takovém případě platí německé pravidlo pro soukromé prodeje nemovitostí (§ 23 EStG): prodej do deseti let od koupě je zdanitelný osobní sazbou daně z příjmu (až 45 % plus solidární příplatek), po deseti letech je zisk osvobozen. Lhůta se počítá od podpisu kupní smlouvy při koupi do podpisu kupní smlouvy při prodeji – ne od předání bytu nebo zápisu do katastru.
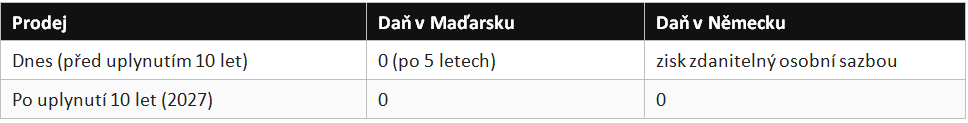
O kolik jde? Pro německou daň se zisk počítá v eurech podle kurzů v den koupě a prodeje. Při dnešním odhadu ceny by šlo zhruba o 323 tis. EUR zisku, ze kterého by si německý stát mohl vzít řádově 129–145 tis. EUR. Počkat necelý rok se tedy jednoznačně vyplatí.
Do té doby byt dál pronajímáme. Přesný termín prodeje budeme ladit hlavně podle kurzu forintu – každé procento pohybu kurzu dnes znamená zhruba 117 tis. Kč na hodnotě bytu – a podle vývoje cen v Budapešti.

Závěr
Budapešťský byt mě naučil víc než kterákoli jiná investice. Na papíře dopadl zhruba nastejno jako byt v Praze, s mírným náskokem – ale za cenu nižšího výnosu z nájmu, vyšší složitosti a rizik, která jsem v roce 2017 nedocenil.
Pokud se vám článek líbil, budu rád za sdílení na X a ještě víc za recenzi na Googlu. Připravuji další díl o výnosnosti novostavby bytu, který jsem koupil v roce 2023 v Praze – přihlaste se k odběru (tlačítko níže), ať vám neuteče. A pokud řešíte podobné rozhodnutí sami, nabízím 1:1 konzultace k investicím do nájemního bydlení a co-livingu. V příloze najdete též PDF tohoto článku ke stáhnutí.
Článek popisuje mou osobní zkušenost a nepředstavuje investiční, daňové ani právní doporučení. Kurzy: ČNB. Údaje o nájmech a nákladech: vlastní data Acoliv.
Pomohl vám článek?
Články píšu ve volném čase a z vlastní praxe. Pokud vám byly k užitku, budu moc rád za krátké hodnocení na Googlu – díky němu mě najdou i další lidé. Mockrát děkuji! Pavel
Napsat hodnocení