12. 10. 2026
Kupujete byt, který developer teprve postaví? Pak obchodujete podobně jako na burze
Co má koupě bytu v developerském projektu (off-plan) společného s forward a futures kontrakty na burze? Více, než si myslíte. 😉
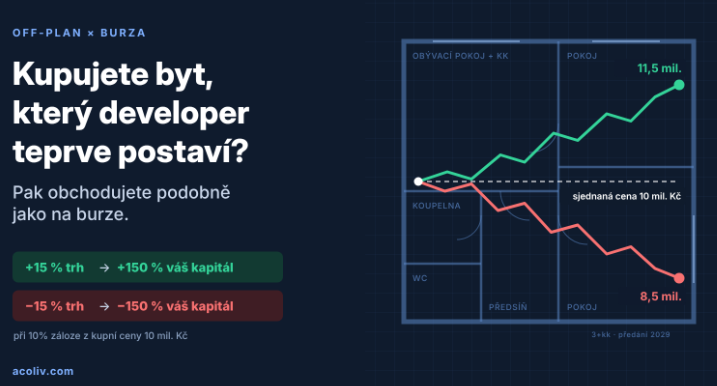
Představte si, že dnes koupíte byt v developerském projektu za 10 milionů Kč. Dokončený bude za tři roky.
Počítáte s tím, že jeho tržní hodnota v době dokončení vzroste o 15 %, tedy na 11,5 milionu Kč. A pokud jste při podpisu zaplatili jen 10 % kupní ceny, tedy 1 milion Kč, představuje zisk 1,5 milionu Kč návratnost vlastního kapitálu 150 %. Na papíře pěkný výnos, že?
Jenže co když se trh vydá opačným směrem a ceny bytů za tři roky klesnou o 15 %? Najednou máte byt v tržní hodnotě 8,5 milionu Kč, ale smluvně jste se zavázali zaplatit 10 milionů. Ztráta 1,5 milionu Kč při vkladu 1 milion Kč znamená návratnost vlastního kapitálu −150 %. Nepřišli jste jen o celou zálohu: stále musíte doplatit 9 milionů Kč za byt, který má hodnotu 8,5 milionu.
A právě tady se dostáváme k zajímavé analogii s finančními trhy.
1. Off-plan jako forwardový kontrakt
Forward je zjednodušeně dohoda dvou stran, že v budoucnu uskuteční obchod za cenu sjednanou dnes.
Kupující si předem zajistí cenu aktiva, které získá až později. Pokud jeho tržní hodnota mezitím vzroste, může na tom vydělat. Pokud klesne, sjednaná cena se automaticky nesnižuje.
Zní vám to povědomě?
Při nákupu bytu v developerském projektu se můžete dostat do velmi podobné ekonomické situace. Kupní cenu si sjednáte dnes, zatímco samotný byt převezmete až za několik let.
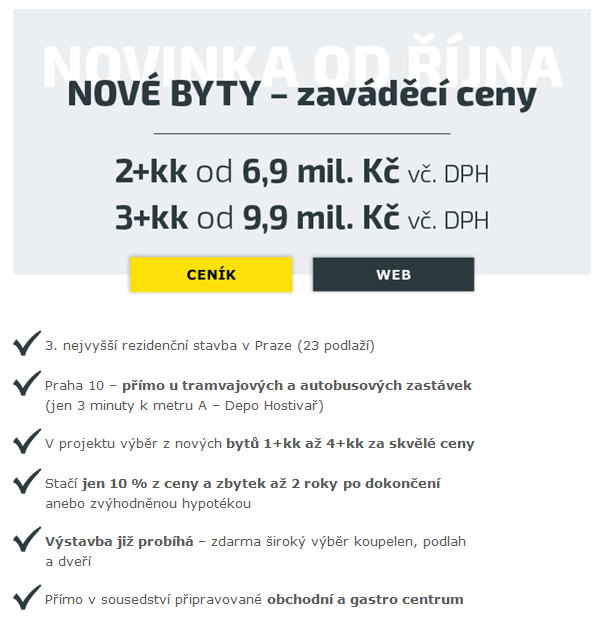
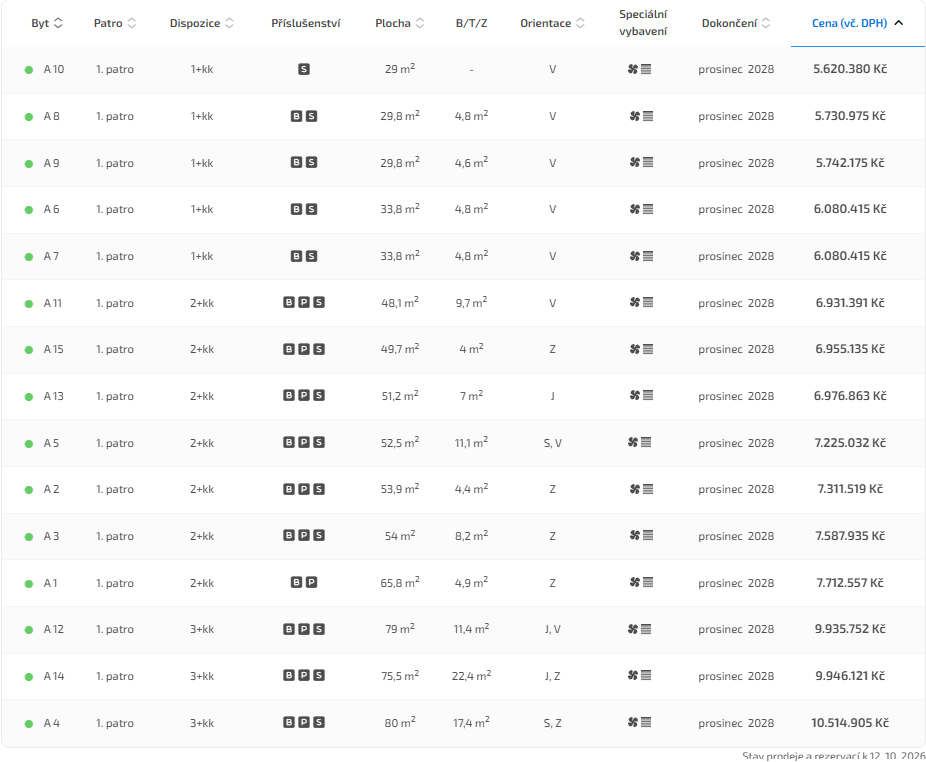
Konkrétní příklad je na obrázku v příloze: developerský projekt Central Group s dokončením v prosinci 2028. Byt 3+kk tam vyjde zhruba na 10 milionů Kč, tedy na částku z úvodu. Kupní cenu sjednáte dnes, ale samotné předání bytu lze podle zkušenosti z projektu Harfa Living čekat spíš až kolem dubna 2029, tedy zhruba za dva a půl roku.
Pokud jeho hodnota vzroste, rozdíl mezi sjednanou cenou a tržní hodnotou představuje potenciální zhodnocení. Pokud klesne, vzniká opačný rozdíl.
Rozdíl je v tom, že na růst trhu můžete spekulovat, ale pokud máte závaznou smlouvu, nemůžete automaticky změnit názor jen proto, že se trh vyvíjí jinak, než jste očekávali.
Samozřejmě záleží na konkrétních smluvních podmínkách, platebním kalendáři a možnostech odstoupení.
2. A co mají společného futures?
Futures kontrakty mají podobnou ekonomickou podstatu jako forwardy: umožňují sjednat cenu pro budoucí obchod.
Hlavní rozdíl spočívá v tom, že futures jsou standardizované kontrakty obchodované na burze. Forwardy jsou naproti tomu individuálně sjednávané dohody mezi stranami.
Developerská smlouva samozřejmě není futures kontrakt. Z hlediska ekonomické logiky budoucího nákupu za předem sjednanou cenu ale existuje zajímavá paralela.
V obou případech je důležité rozumět nejen očekávanému výnosu, ale také závazkům a rizikům, která z kontraktu vyplývají.
Páka: malý vklad, velká expozice
U futures složíte jen marži, tedy zlomek hodnoty kontraktu, ale vyděláváte nebo ztrácíte z celé jeho hodnoty. U off-planu to funguje velmi podobně: řada developerů chce při podpisu jen 10 % kupní ceny a zbytek až při dokončení.
Příklad: byt za 10 milionů Kč, záloha 10 % = 1 milion Kč.
Ceny vzrostou o 15 %: byt má hodnotu 11,5 milionu Kč, zisk 1,5 milionu Kč = +150 % na vložený kapitál.
Ceny klesnou o 15 %: byt má hodnotu 8,5 milionu Kč, ztráta 1,5 milionu Kč = −150 % na vložený kapitál. Ztratíte víc, než jste vložili, a přesto musíte doplatit 9 milionů Kč.
To je páka 10 : 1. Stejný pohyb trhu, který by u bytu koupeného za hotové znamenal ±15 %, se u vaší zálohy znásobí desetkrát. (Zjednodušeno, bez nákladů, úroků a daní.)
Riziko protistrany: developer není burza
U futures stojí mezi kupujícím a prodávajícím clearingové centrum. Pozice se denně přeceňují a ztráty se průběžně doplácejí z marže, takže riziko, že druhá strana nesplní, je minimální.
U off-planu žádné clearingové centrum není. Vaší protistranou je přímo developer, často jednoúčelová společnost založená jen pro daný projekt. Kupující proto nenese jen tržní riziko, ale i riziko developera:
- insolvence nebo nedostavění projektu,
- zpoždění kolaudace a předání bytu,
- kvalita provedení a vady.
A na rozdíl od futures se nic nepřeceňuje průběžně: případný pokles trhu se projeví až ve chvíli, kdy máte doplatit a převzít byt.
V praxi developer zálohy kupujících téměř vždy použije na financování projektu. Vaše peníze tak neleží bokem, ale jsou v budování stavby a nesou stejné riziko jako celý projekt. Klíčová otázka proto nezní, zda developer zálohy použije, ale jak důvěryhodný a finančně silný je a jak jsou vaše platby zajištěné, kdyby projekt nebyl dokončen.
3. Co kdybychom místo závazku měli opci?
Teď si představme trochu jinou situaci.
Měli byste právo koupit stejný byt za tři roky za 10 milionů Kč, ale nemuseli byste ho koupit.
Pokud by jeho tržní hodnota vzrostla na 11,5 milionu Kč, právo koupit za 10 milionů by pro vás mělo ekonomickou hodnotu.
Pokud by ale hodnota klesla na 8,5 milionu Kč, mohli byste právo nevyužít a byt nekoupit.
To je princip kupní opce (call option): právo koupit, nikoliv povinnost koupit.
Takové právo by samozřejmě mohlo mít svou cenu. A případná ztráta kupujícího opce by za běžných podmínek byla omezena na zaplacenou opční prémii.
U standardního závazného nákupu bytu je situace jiná. Pokud tržní cena klesne pod sjednanou kupní cenu, můžete být stále povinni obchod dokončit.
4. Co to znamená pro realitního investora?
Nákup bytu před dokončením nemusí být špatná investice. Naopak, při správně zvolené lokalitě, ceně a projektu může nabídnout zajímavý potenciál.
Dobře to ukazuje nedávná historie. V roce 2023 byly úrokové sazby vysoko, poptávka slabla a developeři dávali slevy. Dno přišlo kolem jara 2023: v dubnu Central Group nabídla v zaváděcí etapě projektu Harfa Living na Praze 9 byty zhruba za 105 000 Kč/m², asi o čtvrtinu pod průměrem trhu. Sám jsem tam tehdy kupoval. Kdo tehdy koupil off-plan, získal vysokou prémii za riziko: v letech 2024 a 2025 trh vyrazil nahoru. Průměrná nabídková cena nových bytů v Praze vzrostla ze 151 583 Kč/m² ve 2. čtvrtletí 2023 (zdroj) na 177 631 Kč/m² na konci roku 2025, tedy o 17,2 % (analýza Trigema, Skanska a Central Group). Je možné, že se do podobné situace dostaneme znovu. Právě proto je ale potřeba počítat i se scénářem, kdy se to nezopakuje.
Je ale důležité rozlišovat dvě věci:
Potenciální výnos: za kolik by bylo možné byt v budoucnu prodat.
Smluvní závazek: kolik a za jakých podmínek musíte zaplatit, i když se trh nebude vyvíjet podle vašich očekávání.
Před podpisem smlouvy bych si proto položil tři otázky:
Co když ceny klesnou o 15–20 %? Dokážu nákup dokončit a unést případnou ztrátu?
Kolik kapitálu budu potřebovat? Nejen na samotnou kupní cenu, ale také na související náklady a případné financování?
Jakou prémii dostávám za podstoupené riziko? Je potenciální zhodnocení dostatečné vzhledem k vázanému kapitálu, době čekání a nejistotě trhu? V praxi je touto prémií sleva off-plan ceny oproti srovnatelnému dokončenému bytu. Pokud se hotové byty v okolí prodávají za 11 milionů Kč a vy kupujete za 10 milionů, je vaše prémie za riziko zhruba 1 milion Kč, tedy asi 10 % kupní ceny.
Protože 15% růst ceny za tři roky ještě automaticky neznamená 15% výnos na investovaný kapitál. Záleží na harmonogramu plateb, nákladech, financování a případném zdanění. S 10% zálohou to může být +150 %, ale stejně tak −150 %.
Závěrem
Když kupujete byt off-plan, nekupujete jen budoucí nemovitost. Současně vstupujete do smluvního vztahu, jehož ekonomické důsledky mohou připomínat forwardový kontrakt.
Na růst cen můžete spekulovat. Ale pokud jste se zavázali koupit, pokles trhu vás od tohoto závazku sám o sobě neosvobodí.
A právě proto bych při hodnocení developerské investice neřešil pouze otázku:
O kolik může cena bytu vzrůst?
Stejně důležitá je otázka:
Co se stane, když se můj investiční scénář nenaplní?
Protože dobrý investor nepočítá jen s výnosem, který očekává. Počítá také s rizikem, které na sebe bere.
Pomohl vám článek?
Články píšu ve volném čase a z vlastní praxe. Pokud vám byly k užitku, budu moc rád za krátké hodnocení na Googlu – díky němu mě najdou i další lidé. Mockrát děkuji! Pavel
Napsat hodnocení