22. 9. 2026
Úspory 20mil, Utrácím 100tis/m, Zhodnocuji 10 % p.a. A přesto za pár desítek let skončím na nule?
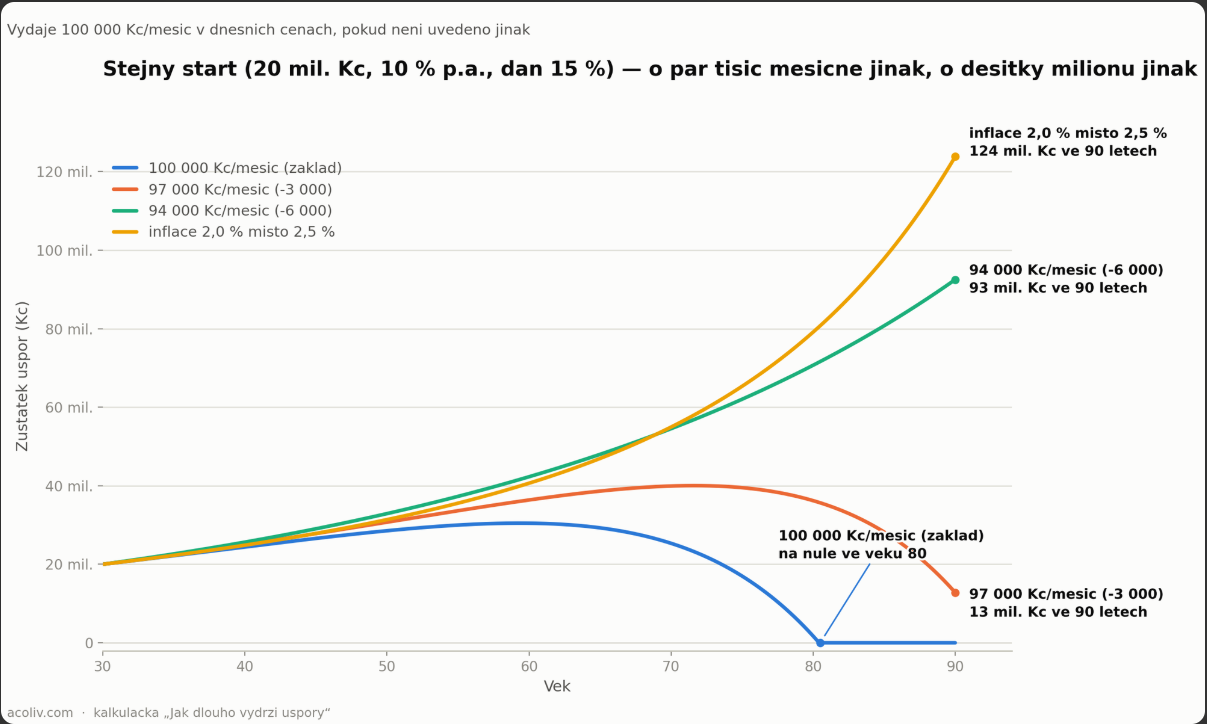
Úspory 20mil, Utrácím 100tis/m, Zhodnocuji 10 % p.a. A přesto za pár desítek let skončím na nule? Jak je to možné, to je nějaká chyba? (v grafu modrá čára)
Jak je možné, že mi prvních 30 let úspory rostou — a pak najednou strmě padají k nule? To je přece nobrainer... to musí přece vyjít kladně.
To byla otázka jednoho z vás na X k té mé kalkulačce (odkaz v komentářích) a musím říci, že v první sekundě ve mně hrklo, zda jsem neudělal opravdu chybu. Pak jsem se ale zamyslel a řekl jsem si, že když dojde k určité hraniční situaci, opravdu to může asi nastat.
Tak se na to pojďme podívat. Nazvěme to past průměrného výnosu!
Kde je zakopaný pes
Z 10 % výnosu vám po 15% dani z úroku zbyde 8,5 %. Od toho musíte odečíst inflaci 2,5 % — protože výdaje 100 000 Kč dnes nejsou výdaje 100 000 Kč za 20 let. Zbyde reálný náskok jen 6,0 % ročně.
A teď to klíčové číslo: kritický kapitál, který vám za těchto podmínek vydrží donekonečna, se spočítá jako roční výdaje děleno reálný náskok = 1 200 000 / 0,06 = přesně 20 000 000 Kč.
Jinými slovy — nejste "dobře zajištěný investor s rezervou". Jste přesně na hraně! Během pár desítek let vás přehoupne na jednu, nebo druhou stranu úplně cokoliv.
Jak to vypadá v číslech
Prvních ~29 let výnos výdaje s přehledem pokrývá, zůstatek roste a vrcholí kolem 59. roku života na cca 30,5 mil. Kč. Přesně tam se roční čistý úrok a roční výdaje (obojí cca 2,48 mil. Kč) srovnají. Od té chvíle se propast každým rokem prohlubuje — menší zůstatek vydělá míň úroku, výdaje dál rostou s inflací — a zůstatek spadne na nulu kolem 80. roku věku.
Jak málo stačí to zlomit — na obě strany
Vzal jsem stejný start (20 mil. Kč, 10 % p.a., daň 15 %) a měnil jen jednu proměnnou:
Scénář 1: Utrácíte o 3 000 Kč měsíčně méně (97 000 místo 100 000, tedy -3 %)? Místo nuly máte v 90 letech pořád 13 mil. Kč — křivka sice klesá, ale nestihne dojet na nulu. (v grafu oranžová čára)
Scénář 2: O 6 000 Kč méně (94 000, -6 %)? Zůstatek v 90 letech naroste na 93 mil. Kč a pořád stoupá. (v grafu zelená čára)
Scénář 3: Inflace bude 2,0 % místo 2,5 % — jen o půl procentního bodu níž, se stejnými výdaji i výnosem? Místo pádu na nulu ve věku 80 let máte ve věku 90 let přes 124 mil. Kč, opět stále rostoucí. (v grafu žlutá čára)
Graf všech čtyř scénářů v jednom (v příloze) to ukazuje jasně — čtyři téměř identické křivky se v prvních 20 letech k nerozeznání překrývají, a pak se každá vydá úplně jinam. Žádná z těch úprav není dramatická. A přesto úplně otočí příběh z "utratil jste vše" na "zbohatnul jste".
Proč na tom tolik záleží i centrálním bankéřům
Tenhle příklad je zároveň dobrá ilustrace, proč centrální banky (ČNB, ECB, Fed) berou i zdánlivě neškodný rozdíl pár desetin procenta v inflaci tak vážně. I „jen" půl procentního bodu inflace navíc dokáže za pár desítek let rozhodnout mezi tím, jestli vaše úspory vydrží, nebo se samy umažou.
Proč na tom záleží vám
Tohle není chyba kalkulačky ani výjimka — je to matematická vlastnost každého modelu čerpání úspor, kde výdaje rostou s inflací. Kdo si nastaví čerpání přesně na hranici udržitelnosti, tomu to roky, možná desetiletí, bude připadat naprosto v pořádku — zůstatek dokonce poroste. A pak, bez varování, se to během posledních 10–15 let zlomí prudce dolů.
Bezpečné číslo není "výnos pokrývá výdaje v průměru". Bezpečné číslo je mít kapitál viditelně NAD touhle kritickou hranicí — s rezervou na inflaci, daně i horší roky. Jinak nejste investor s plánem, ale cestující, který netuší, že jede přesně po hraně útesu.